Domain indh.de kaufen?
Wir ziehen mit dem Projekt
indh.de um.
Sind Sie am Kauf der Domain
indh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain indh.de kaufen?
Welchen Zweck erfüllt die im Ausbildungsvertrag vereinbarte Probezeit?
Die im Ausbildungsvertrag vereinbarte Probezeit dient dazu, sowohl dem Auszubildenden als auch dem Ausbildungsbetrieb die Möglichkeit zu geben, sich gegenseitig kennenzulernen und zu prüfen, ob die Erwartungen und Anforderungen erfüllt werden. Während dieser Zeit können eventuelle Unstimmigkeiten oder Probleme frühzeitig erkannt und geklärt werden. Zudem bietet die Probezeit die Chance, die Eignung des Auszubildenden für den gewählten Beruf zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Sie dient somit der Sicherung der Ausbildungsqualität und der langfristigen Zufriedenheit aller Beteiligten. **
Was bedeutet vereinbarte Entgelte?
Vereinbarte Entgelte beziehen sich auf die festgelegten Gebühren oder Preise, die zwischen zwei Parteien vertraglich vereinbart wurden. Diese Entgelte können für Dienstleistungen, Produkte oder andere Leistungen gelten. Sie dienen als Grundlage für die finanzielle Vereinbarung und müssen von beiden Parteien akzeptiert werden. Vereinbarte Entgelte können in Verträgen, Angeboten oder anderen schriftlichen Vereinbarungen festgehalten werden, um Missverständnisse zu vermeiden und die Transparenz zu gewährleisten. Letztendlich sind vereinbarte Entgelte bindend und müssen von beiden Parteien eingehalten werden. **
Ähnliche Suchbegriffe für Vereinbarte-Verbindlichkeit-im-administrativen
Top-Angebote
Produkte zum Begriff Vereinbarte-Verbindlichkeit-im-administrativen:


-
Was sind vereinbarte und vereinnahmte Entgelte?
Vereinbarte Entgelte sind die Beträge, die zwischen einem Unternehmen und seinen Kunden vertraglich festgelegt wurden. Sie spiegeln den Preis wider, den der Kunde für die erbrachten Leistungen oder Waren zahlen muss. Vereinnahmte Entgelte hingegen sind die tatsächlich erhaltenen Zahlungen von den Kunden. Diese können von den vereinbarten Entgelten abweichen, da Kunden möglicherweise nicht rechtzeitig oder vollständig zahlen. Die Differenz zwischen vereinbarten und vereinnahmten Entgelten kann Auswirkungen auf die Liquidität und die finanzielle Gesundheit eines Unternehmens haben. Es ist wichtig, diese beiden Kennzahlen im Auge zu behalten, um die finanzielle Performance des Unternehmens zu überwachen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **


Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Vereinbarte-Verbindlichkeit-im-administrativen:
-
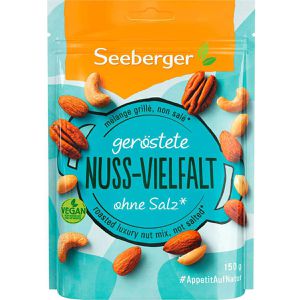
Seeberger Nussmischung geröstete Nuss-Vielfalt, im Beutel, geröstet & ungesalzen, wiederverschließbar, 4 Nusssorten, 150gMischung aus gerösteten ungesalzenen Mandeln, Cashews, Erdnüssen und Pekannüssen Praktischer, wiederverschließbarer Beutel zum einfachen Aufbewahren und Portionieren Naturbelassener Genuss ohne Salz Abwechslungsreiche Nussmischung, perfekt als gesunder Snack Merkmale: Verarbeitung: geröstet Geschmacksrichtung: ungesalzen Packungsinhalt: 150 g Nusssorte: Cashew, Erdnuss, Mandel, Pekannuss Zertifizierung: vegan Mischung: pur Verpackung: Beutel Ausführung: wiederverschließbar Lebensmittelinformationen: Besonderheit: vegan Zutaten: MANDELN, CASHEWKERNE, ERDNUSSKERNE, PEKANNUSSKERNE, Sonnenblumenöl Inhalt: 150g, Enthält: MANDELN, CASHEWKERNE, ERDNUSSKERNE, PEKANNUSSKERNE Kann enthalten: ANDERE SCHALENFRÜCHTE, NÜSSE, STEINFRÜCHTE Aufbewahrungshinweise: Nach dem Öffnen kühl und trocken lagern. Produkt außerhalb der Reichweite von kleinen Kindern aufbewahren. Verwendungshinweise: Unter Schutzatmosphäre verpackt. Achtung, insbesondere Kinder unter 4 Jahren können sich an Nüssen leicht verschlucken, so dass diese in die Atemwege gelangen können. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Seeberger GmbH, Hans-Lorenser-Str. 36, 89079 Ulm5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welchen Zweck erfüllt die im Ausbildungsvertrag vereinbarte Probezeit?
Die im Ausbildungsvertrag vereinbarte Probezeit dient dazu, sowohl dem Auszubildenden als auch dem Ausbildungsbetrieb die Möglichkeit zu geben, sich gegenseitig kennenzulernen und zu prüfen, ob die Erwartungen und Anforderungen erfüllt werden. Während dieser Zeit können eventuelle Unstimmigkeiten oder Probleme frühzeitig erkannt und geklärt werden. Zudem bietet die Probezeit die Chance, die Eignung des Auszubildenden für den gewählten Beruf zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Sie dient somit der Sicherung der Ausbildungsqualität und der langfristigen Zufriedenheit aller Beteiligten. **
-
Was bedeutet vereinbarte Entgelte?
Vereinbarte Entgelte beziehen sich auf die festgelegten Gebühren oder Preise, die zwischen zwei Parteien vertraglich vereinbart wurden. Diese Entgelte können für Dienstleistungen, Produkte oder andere Leistungen gelten. Sie dienen als Grundlage für die finanzielle Vereinbarung und müssen von beiden Parteien akzeptiert werden. Vereinbarte Entgelte können in Verträgen, Angeboten oder anderen schriftlichen Vereinbarungen festgehalten werden, um Missverständnisse zu vermeiden und die Transparenz zu gewährleisten. Letztendlich sind vereinbarte Entgelte bindend und müssen von beiden Parteien eingehalten werden. **
-
Was sind vereinbarte und vereinnahmte Entgelte?
Vereinbarte Entgelte sind die Beträge, die zwischen einem Unternehmen und seinen Kunden vertraglich festgelegt wurden. Sie spiegeln den Preis wider, den der Kunde für die erbrachten Leistungen oder Waren zahlen muss. Vereinnahmte Entgelte hingegen sind die tatsächlich erhaltenen Zahlungen von den Kunden. Diese können von den vereinbarten Entgelten abweichen, da Kunden möglicherweise nicht rechtzeitig oder vollständig zahlen. Die Differenz zwischen vereinbarten und vereinnahmten Entgelten kann Auswirkungen auf die Liquidität und die finanzielle Gesundheit eines Unternehmens haben. Es ist wichtig, diese beiden Kennzahlen im Auge zu behalten, um die finanzielle Performance des Unternehmens zu überwachen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ähnliche Suchbegriffe für Vereinbarte-Verbindlichkeit-im-administrativen
-
IM Mutes IM Visualizer Trumpet black SchwarzIM Mutes IM Visualizer Trumpet black; Übungsgerät für Trompeter; ermöglicht Musikern, die Position des Mundstücks auf dem Ansatz deutlich zu sehen und die richtige Luftstromrichtung beim Spielen zu bestimmen; erleichtert das Üben und verbessert die Technik; hilft dabei, das Klangbewusstsein, die Tonkontrolle und den Ansatz zu verfeinern; Farbe: schwarz; hergestellt in Kroatien14,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
IM Mutes IM Flip Wireless Page TurnerIM Mutes IM Flip Wireless Page Turner; intelligenter kabelloser Tablet-Seitenumblätterer für Blechblasinstrumente; inklusive Instrumentenhalterung; lässt sich ganz einfach am Instrument befestigen und ermöglicht ununterbrochenes Spielen und Blättern auf einem Tablet, ohne durch die Vibrationen des Instruments beeinträchtigt zu werden; für eine schnelle und einfache Installation konzipiert, beschädigt den Lack nicht und bleibt auf der Bühne unauffällig; der Button verfügt über drei Optionen: einen einfachen Klick, einen Doppelklick und einen langen Druck; mögliches Einsatzmöglichkeit: Metronom starten, einen Effekt aktivieren oder die Seite umblättern; Flic Bluetooth-Tastentechnologie79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.